
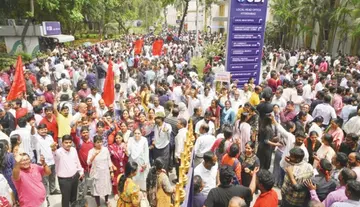
దేశ భవిత కోసం.. ప్రజల భద్రత కోసం బ్యాంకులు మూడు రోజుల సమ్మె చేపట్టాయి. ప్రజల సొమ్ముతో నడిచే ప్రభుత్వ రంగ బ్యాంకుల్లో తీసుకొస్తున్న సంస్కరణలు సామాన్య ఖాతాదారులపై భారాలు వేసేలా... కార్పొరేట్ పెద్దలకు కనకవర్షం కురిపించేలా ఉన్నాయి. ఈ తీరును నిరసిస్తూ... ప్రభుత్వరంగంలో బ్యాంకింగ్ రంగాన్ని బలోపేతం చేసేందుకు కేంద్రం చర్యలు చేపట్టాలని బ్యాంకు ఉద్యోగుల సంఘాలు డిమాండ్ చేస్తున్నాయి. లక్షలాదిమంది బ్యాంకు ఉద్యోగులు, అధికారులు చేపట్టిన సమ్మెకు మద్దతు ఇవ్వాల్సిన బాధ్యత *ప్రతి ఒక్కరిపైనా ఉంది.
‘‘బ్యాంకుల తలుపులు కేవలం పారిశ్రామికవేత్తలకే కాదు, దేశానికి వెన్నెముకైన రైతన్నకు, పేద కార్మికుడికి కూడా సమానంగా తెరుచుకున్నప్పుడే ప్రభుత్వరంగ బ్యాంకింగ్కి నిజమైన సార్థకత లభిస్తుంది’’
- బాబు జగ్జీవన్ రామ్, *భారత పూర్వ ఉప ప్రధాన మంత్రి.
భారత బ్యాంకింగ్ రంగంలో, ముఖ్యంగా ప్రభుత్వ రంగ బ్యాంకింగ్ వ్యవస్థలో కీలక మార్పులకు రంగం సిద్ధమవుతున్న సంకేతాలు వరుసగా వెలువడుతున్నాయి. ‘వికసిత్ భారత్ 2047’ లక్ష్య సాధనలో బ్యాంకింగ్ రంగం పాత్ర ఎలా ఉండాలనే అంశంపై అధ్యయనం చేసేందుకు ఉన్నత స్థాయి కమిటీని ఏర్పాటు చేయనున్నట్లు ఆర్థికమంత్రి నిర్మలా సీతారామన్ 2026-27 బడ్జెట్ ప్రసంగంలో ప్రకటించారు. ఆగస్టు 17-18 తేదీల్లో ఆర్థిక మంత్రిత్వ శాఖ నిర్వహించిన ప్రభుత్వ రంగ బ్యాంకుల శిఖరాగ్ర సమావేశం ‘కాన్ఫ్లుయెన్స్ 2026’లో ఈ కమిటీకి అందజేయాల్సిన ప్రతిపాదనలపై చర్చ జరిగింది. ప్రపంచంలోని ఐదు అతి పెద్ద బ్యాంకుల్లో కనీసం ఒక భారతీయ బ్యాంకు ఉండాలన్న ఆకాంక్షను ప్రధానమంత్రి స్వాతంత్ర్య దినోత్సవ ప్రసంగంలో వ్యక్తం చేశారు. బ్యాంకుల పరిమాణం పెరగడం, ఆర్థిక వ్యవస్థ విస్తరించడం వంటి లక్ష్యాలు ఒకవైపు ఉంటే... ప్రజల పొదుపునకు రక్షణ, వ్యవసాయం-ఎంఎస్ఎంఇ లకు చౌక రుణాలు, ఉపాధి కల్పన, సామాజిక బాధ్యత మరోవైపు ఉన్నాయి. రాబోయే బ్యాంకింగ్ సంస్కరణలు ఎవరి ప్రయోజనాలకు దోహదపడతాయి? ప్రజల సొమ్ముతో నడిచే ప్రభుత్వ రంగ బ్యాంకుల అసలు లక్ష్యం ఏమిటి? ఈ నినాదాల వెనుక ఉన్న నిజాలేమిటి? పరిశీలించాల్సిన సమయం ఇదే.
పొదుపు సామాన్యులది.. లాభాల పంట కార్పొరేట్లకు
ప్రభుత్వ రంగ బ్యాంకుల డిపాజిట్లలో అరవై శాతానికి పైగా సామాన్య ప్రజలు, ఉద్యోగులు, పదవీ విరమణ చేసినవారు భవిష్యత్తు అవసరాల కోసం దాచుకున్న సొమ్మే. పొదుపు ఖాతాలపై బ్యాంకులు చెల్లించే వడ్డీ 2.5 నుంచి 2.7 శాతం, ఫిక్స్డ్ డిపాజిట్లపై సుమారు 6.5 శాతం మాత్రమే. ద్రవ్యోల్బణం ఆరు శాతానికి చేరువలో ఉండటంతో సామాన్యుల పొదుపు విలువ క్రమంగా తగ్గుతోంది. బ్యాంకులిచ్చే మొత్తం రుణాల్లో నలభై శాతం వ్యవసాయం, చేతివృత్తులు, మధ్యతరహా పరిశ్రమలు వంటి ప్రాధాన్యతా రంగాలకు ఇవ్వాలన్న నిబంధన ఉంది. సంస్కరణల తర్వాత మైక్రోఫైనాన్స్ సంస్థలు, ఎన్బిఎఫ్సి లకు ఇచ్చే రుణాలను కూడా ప్రాధాన్యతా రంగ రుణాలుగా పరిగణించే విధానం వచ్చింది. దీని ఫలితంగా ప్రభుత్వరంగ బ్యాంకులు రూ.14 లక్షల కోట్లను ఎన్బిఎఫ్సి లకు ఇచ్చాయి. ఆ సంస్థలు అదే సొమ్మును సామాన్యులకు 20-30 శాతం వడ్డీలకు రుణాలుగా అందిస్తున్నాయి. బ్యాంకులే నేరుగా తక్కువ వడ్డీకి రుణాలు ఇవ్వగలిగినప్పుడు మధ్యవర్తుల అవసరమేమిటి? ఒకవైపు సామాన్యు డు తన పొదుపుపై తక్కువ వడ్డీ పొందుతుండగా, మరోవైపు అవసరమైన రుణం కోసం అధిక వడ్డీలు చెల్లించాల్సి వస్తోంది. ఈ పరిస్థితి కుటుంబాలను అప్పుల భారంలోకి నెట్టడమే కాదు, బలవన్మరణా లకు ఉసిగొల్పు తోంది. గత ఐదేళ్లలో కనీస నిల్వ లేకపోవడం, సరిపడా బ్యాలెన్స్ లేకుండా చెక్కులు జారీ చేయడం తదితర కారణాలతో ప్రభుత్వ, ప్రైవేట్ బ్యాంకులు ఖాతాదారుల నుంచి రూ.28,495 కోట్లను పెనాల్టీల రూపంలో వసూలు చేశాయి. చాలీచాలని ఆదాయాలతో జీవిస్తున్న ఖాతాదారులపై ఇలాంటి భారాలు ఎంతవరకు సమంజసం?
ప్రభుత్వ బ్యాంకుల్లోనూ శ్రమదోపిడీ
ప్రభుత్వ రంగ సంస్థలు కార్మిక చట్టాలను అమలు చేస్తూ ‘ఉత్తమ యజమాని’గా ఉండాలి. పెరుగుతున్న బ్యాంకింగ్ వ్యాపారానికి అనుగుణం గా పర్మినెంట్ ఉద్యోగులను నియమించాలి. కానీ ప్రభుత్వ రంగ బ్యాంకుల్లో పర్మినెంట్ ఉద్యోగులతో చేయించాల్సిన పనులను కేజువల్, టెంపరరీ, అప్రెంటీస్, కాంట్రాక్టు, ఫిక్స్డ్ టర్మ్, బిజినెస్ కరస్పాండెంట్ల వంటి వివిధ వర్గాల సిబ్బందితో నిర్వహిస్తున్నారు. వారికి సరైన వేతనాలు, సేవా, సెలవు వంటి సౌకర్యాలు అందడం లేదు. బ్యాంకు యూనియన్ల సమాచారం ప్రకారం కనీసం 1.40 లక్షల పర్మినెంట్ ఉద్యోగాలు ఖాళీగా ఉన్నాయి.


కామెంట్లు (0)