
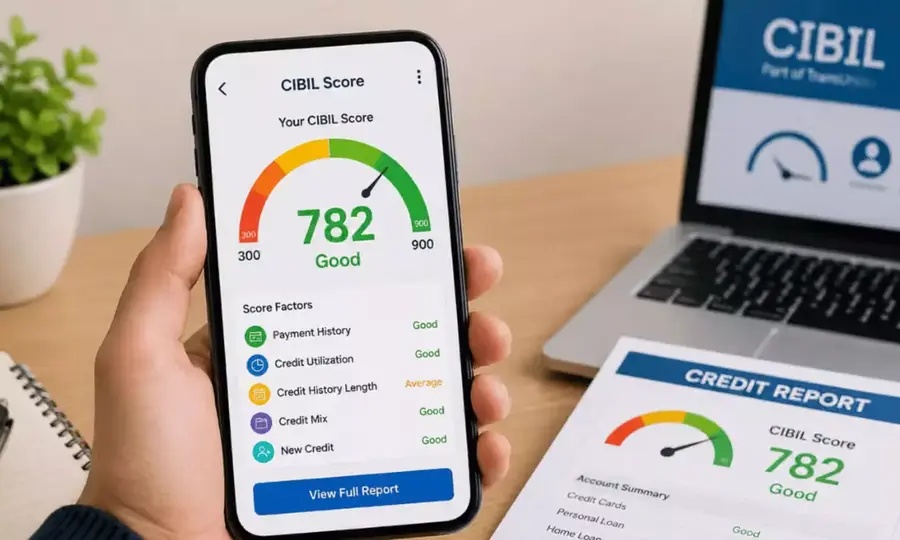
బ్యాంకుల నుంచి రుణాలు తీసుకోవాలన్నా, క్రెడిట్ కార్డు పొందాలన్నా సిబిల్ స్కోర్ ఎంతో ముఖ్యం. మనం తీసుకున్న రుణాల ఈఎంఐలు, క్రెడిట్ కార్డు బిల్లులు ఎలా చెల్లిస్తున్నామనే అంశాలతో పాటు ఇతర క్రెడిట్ వివరాల ఆధారంగా ఈ స్కోర్పై ప్రభావం పడుతుంది. సిబిల్ స్కోర్ 300 నుంచి 900 పాయింట్ల మధ్య ఉంటుంది. సాధారణంగా 750 లేదా అంతకంటే ఎక్కువ స్కోర్ ఉంటే రుణాలు పొందే అవకాశాలు మెరుగ్గా ఉంటాయి. స్కోర్ తక్కువగా ఉంటే బ్యాంకులు రుణాలను తిరస్కరించవచ్చు లేదా ఎక్కువ వడ్డీ రేట్లను విధించవచ్చు.
అయితే సిబిల్ స్కోర్ తక్కువగా ఉందని ఆందోళన చెందాల్సిన అవసరం లేదు. కొన్ని ఆర్థిక అలవాట్లను మార్చుకోవడం ద్వారా స్కోర్ను క్రమంగా మెరుగుపరుచుకోవచ్చు. ఇందుకోసం ముందుగా ప్రతి నెలా రుణాల ఈఎంఐలు, క్రెడిట్ కార్డు బిల్లులను గడువు తేదీలోపు చెల్లించాలి. ఒక్కసారి చెల్లింపులు ఆలస్యమైనా క్రెడిట్ స్కోర్పై ప్రతికూల ప్రభావం పడే అవకాశం ఉంటుంది.
క్రెడిట్ కార్డుపై ఉన్న మొత్తం పరిమితిని పూర్తిగా ఉపయోగించకుండా జాగ్రత్త పడాలి. ఉదాహరణకు, కార్డు పరిమితి రూ.లక్ష ఉంటే సాధ్యమైనంత వరకు రూ.30 వేల లోపే వినియోగించడం మంచిది. అయితే 30 శాతం అనేది సాధారణ మార్గదర్శకం మాత్రమే. వినియోగం ఎంత తక్కువగా ఉంటే అంత మంచిది. అలాగే తక్కువ వ్యవధిలో పదేపదే కొత్త రుణాలు, క్రెడిట్ కార్డుల కోసం దరఖాస్తు చేయకూడదు. ఇలాంటి దరఖాస్తుల వల్ల క్రెడిట్ రిపోర్టులో విచారణలు పెరిగి స్కోర్పై ప్రభావం పడవచ్చు.
ప్రతి ఒక్కరూ తమ క్రెడిట్ రిపోర్టును ఎప్పటికప్పుడు పరిశీలించాలి. ఇప్పటికే చెల్లించిన రుణం ఇంకా బకాయిగా కనిపించడం, ముగిసిన ఖాతా యాక్టివ్గా చూపించడం వంటి తప్పులు ఉంటే సంబంధిత బ్యాంకు లేదా క్రెడిట్ బ్యూరోను సంప్రదించి సరిచేయించుకోవాలి. అలాగే పాత క్రెడిట్ ఖాతాలను అవసరం లేకుండా మూసివేయకుండా, వాటిని బాధ్యతాయుతంగా నిర్వహించడం మంచిది.
ఈ అలవాట్లను క్రమం తప్పకుండా పాటిస్తే ఆరు నెలల్లో సిబిల్ స్కోర్ మెరుగుపడే అవకాశం ఉంది. అయితే ప్రతి ఒక్కరి స్కోర్ ఒకే విధంగా పెరగదు. గత చెల్లింపుల చరిత్ర, బకాయిలు, క్రెడిట్ వినియోగం వంటి అంశాలపై ఫలితం ఆధారపడి ఉంటుంది. కాబట్టి రుణ బకాయిలను తగ్గిస్తూ, సమయానికి చెల్లింపులు చేయడం ద్వారా దీర్ఘకాలంలో మంచి క్రెడిట్ స్కోర్ను సాధించవచ్చు.


కామెంట్లు (0)