
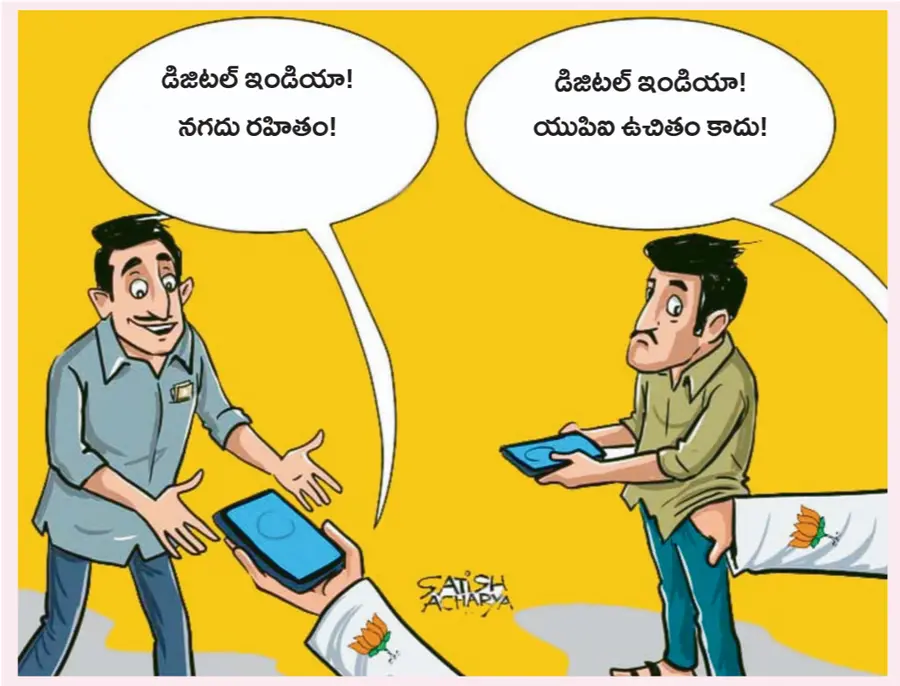
భారతదేశంలో డిజిటల్ చెల్లింపుల వ్యవస్థలో యుపిఐ ఒక విప్లవాత్మక మార్పును తీసుకొచ్చింది. ఒకప్పుడు నగదు కోసం బ్యాంకుల దగ్గర, ఎ.టి.ఎం ల దగ్గర ఎదురు చూడాల్సిన ప్రజలు నేడు చిన్న కిరాణా దుకాణం నుంచి ఆసుపత్రి వరకు మొబైల్ ఫోన్తో క్షణాల్లో చెల్లింపులు చేస్తున్నారు. చిరు వ్యాపారులు, ఆటో డ్రైవర్లు, పండ్ల వ్యాపారులు, రైతులు, విద్యార్థులు, ఉద్యోగులు...అందరి రోజువారీ జీవితంలో యుపిఐ భాగమైంది. ఇంత విస్తృతమైన ప్రజాదరణకు ప్రధాన కారణం దాని సరళత మాత్రమే కాదు, లావాదేవీలపై అదనపు చార్జీలు లేకపోవడం కూడా. అయితే ఇప్పుడు ఈ ఉచిత వ్యవస్థలోకి ‘మర్చంట్ డిస్కౌంట్ రేట్’ (ఎం.డి.ఆర్) పేరుతో చార్జీలను ప్రవేశపెట్టడం ఆందోళన కలిగిస్తోంది.
అక్టోబర్ 15 నుంచి ఏం మారుతుంది?
తాజా నిబంధనల ప్రకారం 2026 అక్టోబర్ 15 నుంచి వ్యాపారులకు చేసే రూ.2,000కు మించిన కొన్ని యుపిఐ చెల్లింపులపై 0.4 శాతం ఎం.డి.ఆర్ విధించనున్నారు. రూ.75,000కు మించిన అర్హతగల లావాదేవీలపై గరిష్ఠంగా రూ.300 పరిమితి ఉంటుంది. రైల్వేలు, టెలికాం, బీమా, ఇంధనం వంటి కొన్ని రంగాలకు ఒక్కో లావాదేవీపై రూ.5 స్థిర చార్జీ విధించనున్నారు. మ్యూచువల్ ఫండ్లు, షేర్లు వంటి మూలధన మార్కెట్ చెల్లింపులపై 0.02 శాతం ఎం.డి.ఆర్ ఉంటుంది.
వ్యక్తి నుంచి వ్యక్తికి జరిగే లావాదేవీలు, రూ.2,000 లోపు వ్యాపార చెల్లింపులు మాత్రం ఉచితంగానే కొనసాగుతాయని ప్రకటించారు. నెలకు రూ.లక్ష వరకు క్యూఆర్ కోడ్ ద్వారా యుపిఐ చెల్లింపులు స్వీకరించే చిన్న వ్యాపారులకు, గ్రామీణ–సెమీ అర్బన్ ప్రాంతాల్లో క్యూఆర్ కోడ్ ద్వారా జరిగే వ్యాపార లావాదేవీలకు మినహాయింపులు ప్రకటించారు. ఆగస్టు 2026 లోనే యుపిఐ ద్వారా రూ.2,400 కోట్ల లావాదేవీలు జరిగాయని, వాటి విలువ సుమారు 311 బిలియన్ డాలర్లని తాజా సమాచారం తెలియజేస్తోంది.
ప్రభుత్వం చెబుతున్న ప్రకారం ఈ ఎం.డి.ఆర్ ను వినియోగదారుడి నుంచి నేరుగా వసూలు చేయకూడదు. వ్యాపారులే భరించాలి. బ్యాంకులు, యుపిఐ యాప్ సంస్థలు ఎలాంటి ప్లాట్ఫాం ఫీజులు, రహస్య చార్జీలు వినియోగదారులపై మోపకూడదని కూడా చెబుతున్నారు. కానీ అసలు ప్రశ్న వ్యాపారిపై పడే అదనపు భారాన్ని చివరకు ఎవరు భరిస్తారు?
వ్యాపారిపై చార్జీ అంటే ప్రజలపై పరోక్ష భారం
ఒక వ్యాపారి రూ.10,000 యుపిఐ చెల్లింపును స్వీకరిస్తే 0.4 శాతం ప్రకారం రూ.40 ఎం.డి.ఆర్ చెల్లించాలి. దీనిపై 18 శాతం జిఎస్టి రూ.7.20 కలిపితే మొత్తం చెల్లింపు నిర్వహణ వ్యయం రూ.47.20 అవుతుంది. జిఎస్టి నమోదైన వ్యాపారులు కొన్ని షరతులకు లోబడి ఇన్పుట్ ట్యాక్స్ క్రెడిట్ పొందవచ్చు. కానీ జిఎస్టి పరిధిలో లేని వ్యాపారులకు ఆ అవకాశం ఉండదు.
“వినియోగదారులపై చార్జీ ఉండదు” అని ప్రభుత్వం ప్రకటించినంత మాత్రాన ప్రజలపై భారం పడదని చెప్పలేం. వ్యాపారి తనపై పడిన చార్జీని వస్తువుల ధరలో కలపవచ్చు. నగదు చెల్లింపులకు ఒక ధర, డిజిటల్ చెల్లింపులకు మరో ధర నిర్ణయించే ప్రమాదం ఉంటుంది. రాయితీలను తగ్గించవచ్చు. కొన్ని దుకాణాలు రూ.2,000కు మించిన యుపిఐ చెల్లింపులను తిరస్కరించి నగదు కోరవచ్చు. అందువల్ల ఇది వ్యాపారిపై మాత్రమే పడే చార్జీ కాదు. మార్కెట్ వ్యవస్థ ద్వారా చివరకు వినియోగదారుడి జేబులో నుంచే వెళ్లే పరోక్ష భారం.
చిన్న వ్యాపారులకు మినహాయింపు ఎంతవరకు రక్షణ?
నెలకు రూ.లక్ష లోపు యుపిఐ చెల్లింపులు స్వీకరించే చిన్న వ్యాపారులకు మినహాయింపు ఉందని ప్రభుత్వం చెబుతోంది. కానీ నేటి ధరల పరిస్థితుల్లో రోజుకు సగటున రూ.3,500 వ్యాపారం జరిగినా నెలకు రూ.లక్ష దాటుతుంది. పట్టణ ప్రాంతంలోని చిన్న మెడికల్ షాప్, హోటల్, వస్త్ర దుకాణం లేదా కిరాణా వ్యాపారి సులభంగానే ఈ పరిమితిని దాటవచ్చు.
టర్నోవర్ అంటే లాభం కాదు. ఒక వ్యాపారి నెలకు రూ.2 లక్షల విలువైన వస్తువులు అమ్మినా, అందులో అతని నికర ఆదాయం చాలా తక్కువగా ఉండవచ్చు. అద్దె, విద్యుత్, కార్మికుల వేతనాలు, రవాణా, బ్యాంకు వడ్డీలు, సరుకుల నష్టం వంటి ఖర్చులన్నీ భరించాలి. ఇలాంటి వ్యాపారులపై లావాదేవీల విలువ ఆధారంగా చార్జీ విధించడం న్యాయం కాదు.
ఎఫ్ఎంసిజి రిటైలర్లు, పంపిణీదారులు అతి తక్కువ లాభాల మార్జిన్తో పనిచేస్తున్నారని, 0.4 శాతం ఎం.డి.ఆర్ వారి ఆదాయంపై గణనీయమైన ప్రభావం చూపుతుందని ఆల్ ఇండియా కన్స్యూమర్ ప్రొడక్ట్స్ డిస్ట్రిబ్యూటర్స్ ఫెడరేషన్ హెచ్చరించింది. ఒకే సరుకు కంపెనీ నుంచి డిస్ట్రిబ్యూటర్కు, అక్కడి నుంచి రిటైలర్కు వెళ్లే క్రమంలో ప్రతి దశలో ఎం.డి.ఆర్ పడితే ఒకే సరఫరా గొలుసుపై పదేపదే చార్జీలు పడతాయని పేర్కొంది.
ప్రజల సహకారంతో పెరిగిన వ్యవస్థ
యుపిఐ ని ఇంత పెద్ద వ్యవస్థగా మార్చింది కేవలం ప్రభుత్వం, బ్యాంకులు లేదా యాప్ కంపెనీలు మాత్రమే కాదు. కోట్లాది మంది ప్రజలు నగదును పక్కనపెట్టి డిజిటల్ చెల్లింపులను స్వీకరించారు. చిరు వ్యాపారులు తమ దుకాణాల వద్ద క్యూఆర్ కోడ్లను ఏర్పాటు చేశారు. ప్రజలు తమ బ్యాంకు ఖాతాలు, మొబైల్ నంబర్లు, వ్యక్తిగత సమాచారాన్ని ఈ వ్యవస్థతో అనుసంధానించారు.
ప్రజల లావాదేవీల ద్వారా భారీ స్థాయిలో డేటా ఉత్పత్తి అవుతోంది. యుపిఐ ఆధారంగా ప్రైవేటు ఫిన్టెక్ కంపెనీలు వినియోగదారులను సంపాదించుకున్నాయి. డిజిటల్ చెల్లింపులతో ప్రభుత్వానికి కూడా ఆర్థిక లావాదేవీలను గుర్తించడం, పన్నుల పరిధిని విస్తరించడం, నగదు నిర్వహణ ఖర్చు తగ్గించడం వంటి అనేక ప్రయోజనాలు కలిగాయి. ప్రభుత్వం, బ్యాంకులు, ప్రైవేటు కంపెనీలు అన్ని ప్రయోజనాలు పొందుతూ వ్యవస్థ నిర్వహణ వ్యయాన్ని మాత్రం వ్యాపారులు, ప్రజలపై మోపడం సమర్థనీయం కాదు.
కార్పొరేట్ కంపెనీలకు కొత్త ఆదాయ మార్గం
ఎం.డి.ఆర్ ద్వారా వచ్చే ఆదాయంలో చెల్లింపుదారుడి బ్యాంకు, వ్యాపారి బ్యాంకు, యుపిఐ యాప్, పేమెంట్ సర్వీస్ ప్రొవైడర్లు వాటాలు పొందుతారు. యుపిఐ మార్కెట్లో ఫోన్ పే, గూగుల్ పే వంటి కొద్దిమంది ప్రైవేటు సంస్థలు ఆధిపత్యం కొనసాగిస్తున్నాయి. ఇప్పుడు ప్రతి పెద్ద లావాదేవీ నుంచి వాటా లభిస్తే, ప్రజల డిజిటల్ అలవాట్లు ఈ సంస్థలకు నిరంతర ఆదాయ వనరుగా మారతాయి. నేడు రూ.2,000కు మించిన లావాదేవీలపై ప్రారంభించిన చార్జీ రేపు చిన్న మొత్తాలకు కూడా విస్తరించదన్న హామీ ఏమిటి? 0.4 శాతంతో మొదలైన చార్జీ భవిష్యత్తులో పెరగదని ఎవరు చెప్పగలరు?
నగదు వినియోగాన్నీ నిరుత్సాహపరిచారు
నోట్ల రద్దు తర్వాత కేంద్ర ప్రభుత్వం ప్రజలను డిజిటల్ చెల్లింపుల వైపు బలవంతంగా నడిపించింది. “నగదు రహిత ఆర్థిక వ్యవస్థ” దేశాభివృద్ధికి అవసరమని ప్రచారం చేసింది. ప్రజలు యుపిఐ పై ఆధారపడిన తర్వాత ఇప్పుడు చార్జీలను ప్రవేశపెట్టడం అంటే...ప్రజలకు ప్రత్యామ్నాయాన్ని తగ్గించి, వారు తప్పనిసరిగా ఉపయోగించే వ్యవస్థను ఆదాయ వనరుగా మార్చడమే. ఇది డిజిటల్ సేవల వ్యాపారీకరణకు ప్రారంభం కాకూడదు.
యుపిఐ ప్రజా మౌలిక సదుపాయం
రోడ్లు, విద్యుత్, తాగునీరు, ప్రజా రవాణా మాదిరిగానే డిజిటల్ చెల్లింపుల వ్యవస్థను కూడా ప్రజా మౌలిక సదుపాయంగా చూడాలి. కేంద్ర ప్రభుత్వం యుపిఐ ఎం.డి.ఆర్ నిర్ణయాన్ని పునఃపరిశీలించాలి. యుపిఐ వ్యాపార లావాదేవీలపై జీరో-ఎం.డి.ఆర్ విధానాన్ని కొనసాగించాలి. చిన్న వ్యాపారులకు ప్రకటించిన రూ.లక్ష నెలవారీ పరిమితిని రద్దు చేసి, టర్నోవర్కు బదులుగా వ్యాపారం స్వభావం, నికర ఆదాయం ఆధారంగా రక్షణ కల్పించాలి. డిజిటల్ చెల్లింపులపై కొత్త చార్జీలు విధించే ముందు పార్లమెంటులోనూ, వ్యాపార సంఘాలు, వినియోగదారుల సంఘాలు, కార్మిక సంఘాలతోనూ చర్చించాలి.
ఉచిత యుపిఐ ని కాపాడుకోవడం అంటే డిజిటల్ ప్రజా మౌలిక వ్యవస్థను కాపాడుకోవడమే. డిజిటల్ చెల్లింపుల నిర్వహణ బాధ్యతను ప్రభుత్వం స్వీకరించాలి. కార్పొరేట్ కంపెనీల లాభాల కోసం ప్రజలపై ప్రత్యక్షంగా గానీ, పరోక్షంగా గానీ కొత్త భారాలు మోపకూడదు. యుపిఐ ప్రజల సౌకర్యంగా కొనసాగాలి, కార్పొరేట్ల లాభాల యంత్రంగా మారకూడదు.
- వ్యాసకర్త: కందారపు మురళి
సిఐటియు రాష్ట్ర ఉపాధ్యక్షులు


కామెంట్లు (0)